Etapas, plazos y alternativas de asesoría y defensa del contribuyente.
Autor: Nidia Talhia Torres Vega
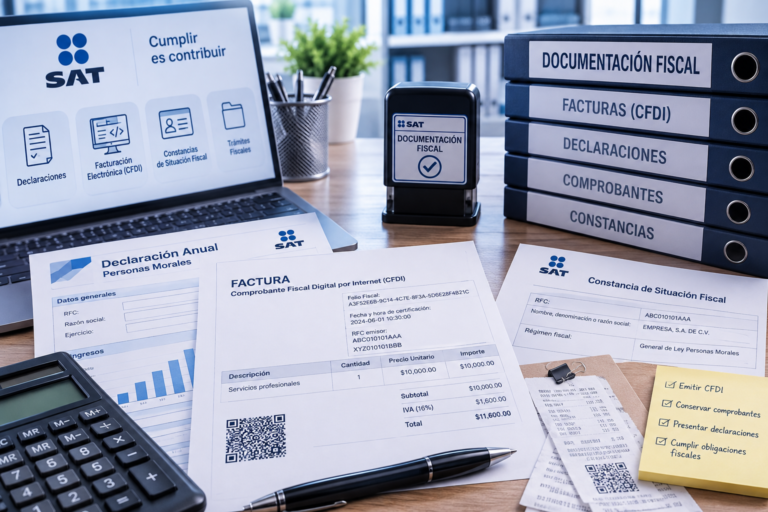
Introducción a las auditorias fiscales del SAT en México
Comenzamos detallando los temas sobre las auditorias fiscales en la Ciudad De México
¿Qué sucede cuando el SAT inicia una auditoría?
Se trata de un procedimiento regulado que comprende diferentes etapas, requerimientos de información, plazos, oportunidades para realizar aclaraciones y derechos que deben respetarse durante su desarrollo
¿Qué es una auditoria fiscal?
Las auditorías fiscales forman parte de los mecanismos mediante los cuales las autoridades pueden verificar que las personas físicas y morales estén cumpliendo correctamente con sus obligaciones fiscales.
Principales tipos de auditoria fiscal
Visita domiciliaria
Revisión de gabinete
Revisión electrónica
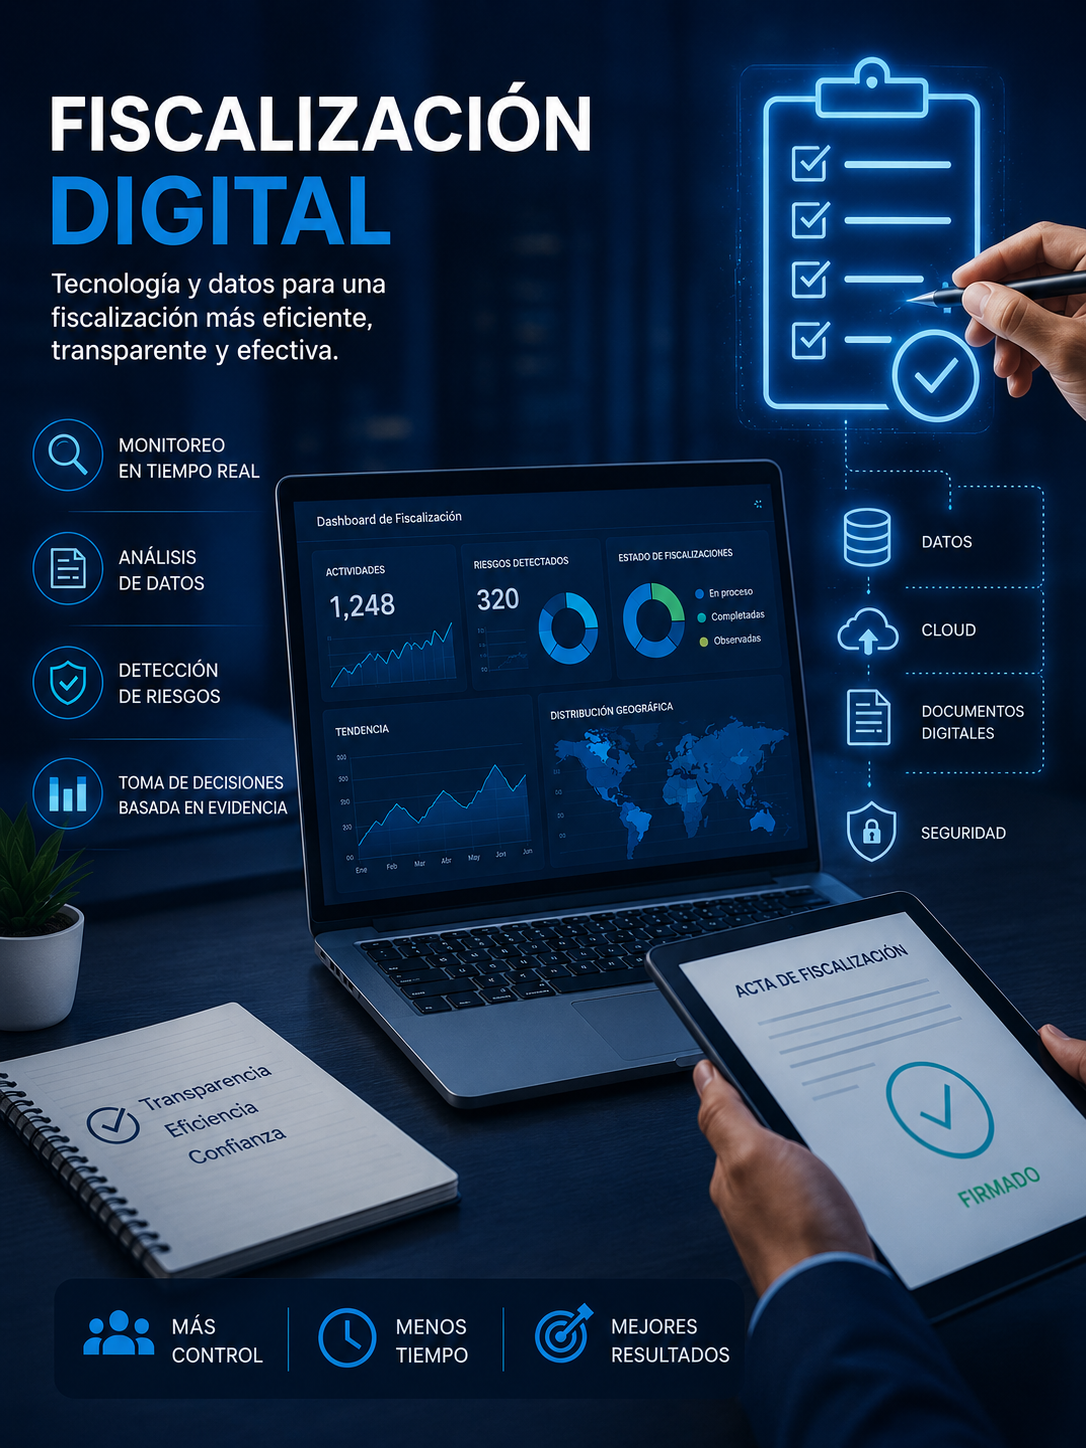
LA FISCALIZACIÓN TAMBIÉN ES DIGITAL
La fiscalización en México ha evolucionado conforme se han incorporado herramientas tecnológicas a la administración tributaria. Actualmente, gran parte de la información relacionada con el cumplimiento fiscal se genera mediante medios electrónicos
22.9%
Fiscalización electronica
8.9%
Visita domiciliaria
65.3%
Revisión de gabinete
2.9%
Otros
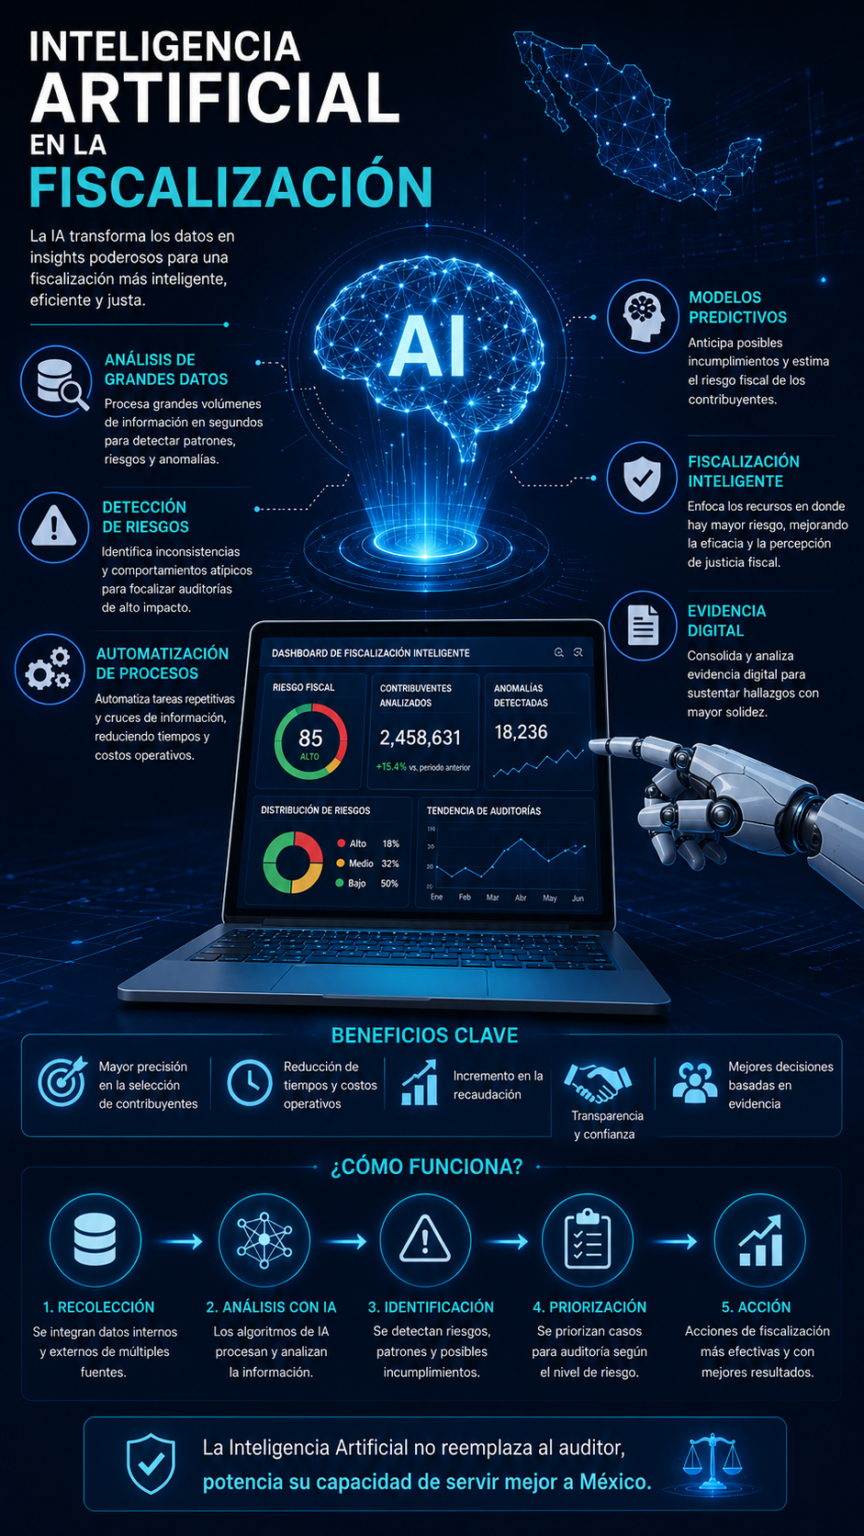
INTELIGENCIA ARTIFICIAL Y FISCALIZACIÓN
¿Puede la tecnología detectar irregularidades?
La incorporación de nuevas tecnologías también ha generado preguntas relacionadas con los límites de la actuación administrativa. La investigación de Margarita Palomino Guerrero aborda la posibilidad de utilizar inteligencia artificial como herramienta para apoyar el control de las obligaciones fiscales y combatir la evasión.
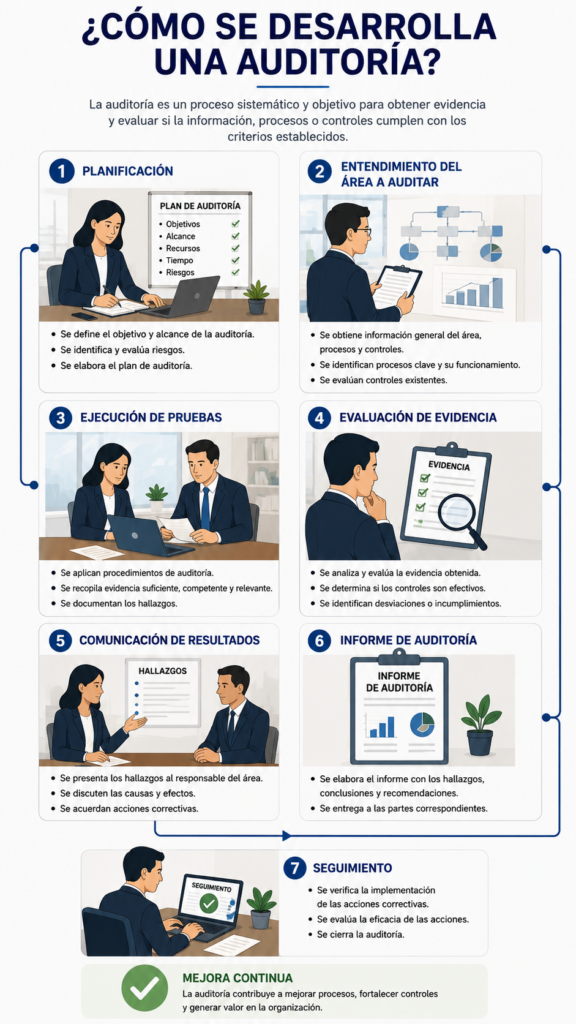
¿CÓMO SE DESARROLLA UNA AUDITORÍA?
1.- Inicio o notificacion
2.- Revisión de información
3.- Identificación de posibles diferencias
4.- Observaciones
5.- Presentación de información o pruebas
6.- Corrección, cuando resulte procedente
7.- Conclusión o resolución
8.- Análisis de alternativas posteriores
OTROS TEMAS IMPORTANTES SOBRE LAS AUDITORIAS
¿QUÉ HACER CUANDO EL SAT FORMULA UNA OBSERVACIÓN?
1. Identificar exactamente qué está observando la autoridad
2. Localizar la documentación relacionada
3. Revisar la congruencia de la información
4. Organizar las pruebas
5. Explicar la relación entre la evidencia y la observación
LA DOCUMENTACIÓN: UNA DE LAS MEJORES HERRAMIENTAS DEL CONTRIBUYENTE
CDFI: Respaldar informacion
Contratos: Explicar acuerdos y obligaciones
Estados de cuenta: Acreditar movimientos financieros
Registros contables: Mostrar el registro de las operaciones
Declaraciones: revisar la información presentada
Conciliaciones: explicar las diferencias
Otros soportes documentales: aportar contexto sobre una operacion.
LOS PLAZOS IMPORTAN
¿Por qué el tiempo es tan importante durante una auditoría?
Estos proporcionan una referencia respecto del tiempo durante el cual puede desarrollarse determinada actuación y contribuyen a brindar certeza jurídica al contribuyente.
¿Por qué debes prestar atención a los plazos?
- Permiten organizar la respuesta.
- Ayudan a preparar documentación.
- Facilitan identificar fechas importantes.
- Permiten comprender el desarrollo del procedimiento.
ASESORÍA CONTABLE Y JURÍDICA
Dos perspectivas que pueden complementarse.
Durante una auditoría pueden presentarse situaciones que requieren conocimientos de diferentes disciplinas
Perspectiva contable
- Registros
- Declaraciones
- Comprobantes
- Conciliaciones
- Contabilidad
Perspectiva jurídica
- Legalidad del acto
- Contenido del requerimiento
- Plazos
- Procedimiento
- Derechos del contribuyente
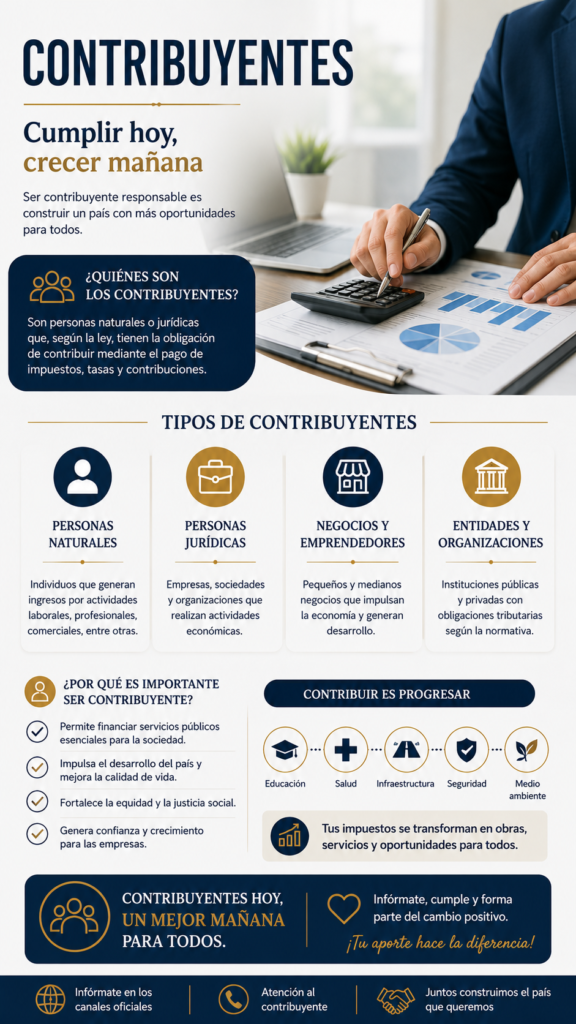
CONTRIBUYENTES
DERECHOS DEL CONTRIBUYENTE
Una auditoría no elimina los derechos de quien está siendo revisado
Los contribuyentes también cuentan con derechos frente a la autoridad fiscal. La Ley Federal de los Derechos del Contribuyente regula derechos y garantías básicos dentro de la relación entre los particulares y las autoridades fiscales.
¿QUÉ PASA SI EL CONTRIBUYENTE NO ESTÁ DE ACUERDO CON LA RESOLUCIÓN?
Cuando un contribuyente considera incorrecta determinada resolución, puede ser necesario analizar los mecanismos jurídicos disponibles para controvertirla.
CHECKLIST
¿ESTÁS PREPARADO PARA UNA AUDITORÍA?
☐ Tengo organizados mis CFDI.
☐ Puedo localizar fácilmente mis contratos.
☐ Mis estados de cuenta están disponibles.
☐ Mis registros contables cuentan con documentación de respaldo.
☐ Existe congruencia entre la información contable y fiscal.
☐ Conservo documentación relacionada con las operaciones realizadas.
☐ Reviso oportunamente las notificaciones.
☐ Identifico los plazos relevantes.
☐ Sé a qué profesional recurrir si necesito asesoría.
☐ No espero hasta una resolución definitiva para revisar una observación.
CONCLUSION
De una postura reactiva a una preventiva
La evolución de los medios electrónicos ha incrementado la capacidad de la autoridad para analizar información y detectar diferencias, pero al mismo tiempo hace necesario conservar mecanismos que protejan la legalidad, la seguridad jurídica y los derechos de los contribuyentes
REFERENCIAS
Código Fiscal de la Federación. Cámara de Diputados del H. Congreso de la Unión. (2026).
Ojeda Pérez, F., Maíllo, M. Á. G. y Álvarez, F. P. (2025). Los medios electrónicos y la inteligencia artificial en la gestión tributaria en México. Boletín Mexicano de Derecho Comparado.
Palomino Guerrero, M. (2022). Inteligencia artificial: un mecanismo para frenar la evasión fiscal sin vulnerar los derechos del contribuyente. Cuestiones Constitucionales. Revista Mexicana de Derecho Constitucional.
Pérez Maldonado, L. M. (2004). La suspensión del plazo de las facultades de comprobación de la autoridad fiscal, causa de violación a la seguridad jurídica del contribuyente.
Yáñez Rodríguez, R. J. y Ávila Mazzocco, H. E. (2015). Dictamen de estados financieros para efectos fiscales: naturaleza jurídica, evolución e incongruencias. Contaduría y Administración.
Gaona Sáyago, Y. (s. f.). Medios de defensa de resolución exclusiva de fondo para los particulares.
Ley Federal de Procedimiento Contencioso Administrativo.